
利益は出たはず。入金日まで口座がもたない。月の途中の不足の見つけ方と、先に出る材料代を何件分まで持てるか
公開 更新 (直した内容)
材料代は10日、外注費は20日に支払う。工事代金が入るのは月末で、その前に給与の支払いもある。「今月は利益が出る」という見通しだけでは、20日の支払いに間に合うかは分かりません。
工事の採算と、お金が入る日・出る日は、別々に見ておく必要があります。利益が出ていても、入金より先に支払いが来れば資金が足りなくなることがあります(参考資料1)。この記事では、月の途中の不足の見つけ方、工事ごとの入出金の並べ方、大きな工事を何件まで同時に受けられるか、足りないときの相談の順に見ていきます。
月末には残る。でも、月の途中で足りない
実際に動くお金を税込で置いた仮の例です。この期間のほかの入出金は省いています。
| 日付 | お金の動き | 差し引き後の残高・不足額 |
|---|---|---|
| 月初 | 手元にあるお金 | 40万円 |
| 10日 | 材料代30万円を支払う予定 | 10万円 |
| 20日 | 外注費20万円を支払う予定 | 10万円不足 |
| 25日 | 給与など10万円を支払う予定 | 20万円不足 |
| 月末 | 工事代金80万円が入る予定 | 差し引き60万円 |
月末の計算は60万円でも、その前に足りなくなります。不足と書いた欄は、この予定のままでは20日に10万円を用意できない、という印です。月末の60万円も利益ではなく、月初から持っていた40万円を含むお金の残り方です。月の入金合計と支払合計を眺めているだけでは、この途中の不足が隠れます。
一件の工事を、「いつ動くお金か」で見る
受注した工事には、金額に加えて入金予定日を残します。分割払いなら、それぞれの日と金額です。請求書を出す日と、口座に入る予定日は分けておきます。
同じ案件の材料代と外注費にも、支払予定日を付けます。工事日は来月でも、材料の支払いは今月ということがあります。「A邸・入金は月末、材料代は10日」と横に並べれば、どの工事の支払いが先に来るかが分かります。
工事別に並べるだけでは、会社全体の予定はできません。給与、家賃、税金、借入金の返済など、工事に直接ひも付かない支出も足します。資金繰り表は、こうした入出金をまとめて先の過不足を見るためのものです(参考資料1)。見積を出しただけの相談は受注済みの入金予定へ混ぜず、受注済みでも日付が未確認なら「確認中」と残して、確かめる相手と日を決めます。
大きな工事は、先に出るお金を何件分持てるか
大きな工事の相談が続けて二件来て、人も日程も組めそう、という場面です。もう一つ確かめたいのが、材料や外注へ先に払うお金です。
口座に500万円あり、そのうち200万円は給与、家賃、税金、返済、既存の工事の支払いのために確保しておくとします。新しい工事へ使えるのは300万円です。一件300万円の工事で、着工前に60万円を受け取り、残金240万円は完成後、その前に材料・外注など220万円を支払う条件なら、一時的に会社が用意する金額は 220万円-60万円=160万円 です。
| 同時に進める工事 | 一時的に用意する資金 | 使える300万円との差 |
|---|---|---|
| 1件 | 160万円 | 140万円残る |
| 2件 | 320万円 | 20万円不足 |
| 3件 | 480万円 | 180万円不足 |
残金を受け取る前の支払いがすべて重なると仮定した表です。口座に500万円あるから二件とも大丈夫、と判断すると、ほかの支払い用の200万円へ手を付けることになります。売上が増えると、入金より先に払うための資金も要ることは、日本政策金融公庫も説明しています(参考資料3)。
実際には工事ごとに入金と支払いの日が違います。一件目の残金が入ってから二件目の大きな支払いが来るなら、必要な資金は表より少なくなり、工事が延びて残金の受け取りがずれれば、重なる期間は長くなります。受けられる件数は契約金額ではなく、お金がいちばん減る時点を重ねて考えます。人の工程表と支払いの予定を横に置くと、受けられる量が見えてきます。
足りなくなる日が分かれば、相談する時間ができる
不足が見えたとき、表の支払日を後ろへ動かすだけでは解決しません。お客さまや仕入先と約束した日は、そのまま残して考えます。
- 請求の準備が止まっていないか、入金予定日の受け取り方がお客さまと合っているか
- 着工の時期をずらせるか
- これから契約する工事で、着工前や途中に代金を受け取る条件を相談できるか。相談するなら、材料の発注や工事の進み方との関係を示し、いつ、どの段階で、いくらかを伝えます
- 資金の確保が要るなら、不足する日と金額、入金の見通しを整理して早めに金融機関などへ相談する(参考資料2)。まだ決まっていない借入金は、使える残高へ先に足しません
「何となく厳しい」より、「20日に10万円不足し、月末に入金予定」と説明できる方が、話を具体的に進められます。予定表は作って終わりにせず、実際の入金・支払いに置き換え、入金日が変わったらその後の残高も見直します。まとまった入金が一週間ずれたらどうなるかを試すのも、手元の余裕を知る方法です。
「来月はいくら売れるか」と一緒に、「次の入金までで、いちばんお金が少なくなる日はいつか」を見ておく。その日が分かると、今日相談しておくことも決まります。
bldlog で進めるなら
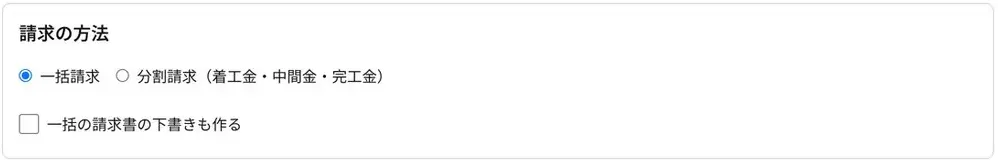
bldlog で見積を受注にするときは、請求の方法で「分割請求(着工金・中間金・完工金)」を選べます。分割の計画に回ごとの予定日と金額が残り、1回目の請求書の下書きも同時に作れます。次の回は、条件が整ったら案件から対象の回を選んで請求書の下書きを作り、それぞれに支払期限を入れます。社長と事務の担当は、経営の数字の画面で、記録した入金の合計と、発注書の納期から出した支払予定を月ごとに見られます。
契約・発注・請求の下書きの作り方は、見積から請求までで紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/11/04 時点の内容です。
あわせて読みたいページ
- コラム:見積の原価と、実際の原価を比べる。途中の工事の見込み、差額の分け方、次の見積へ返すところ
- コラム:着工金・中間金・完工金に分けて請求する。「着工時」の日付のそろえ方、明細を書き写さない作り方、各回の請求と入金の確かめ方
- コラム:請求書の抜けは、どこで起きるか。現場で増えた工事、「あと少し」で止まる工事、作っただけの請求書、入金の確かめ方
- コラム:忙しい月ほど、翌月の予定が空いている
参考資料
- 中小機構 J-Net21「資金繰り表を活用する」(2026/10/27 に確認)
- 中小機構 J-Net21「黒字倒産とはどのようなものでしょうか?また、そうならないためにはどうしたらよいのでしょうか?」(2026/10/27 に確認)
- 日本政策金融公庫「経営Q&A 上手な資金繰り方法」(2014年3月)(2026/10/27 に確認)
同じテーマのコラム
- 小さな工事ばかり。でも、それは悪い受け方でしょうか
- 仕事は増えた。外注すると、なぜ手元に残らない?
- 道具を買えば早くなる。その道具、今年何回使いましたか
- 売上が2割増えたのに、利益が減った月
- 値引きを5%したら、何件余計に工事が必要か
- 問い合わせは増えたのに、受けられる仕事が増えない。段階ごとの数え方と、広告5万円を何件で回収できるか
- 利益率が高い工事と、月の利益を増やす工事は違うことがある
- 追加工事は、いくらなら受けてよい?「もう現場にいる」で見落とす費用
- リピートのお客さまは、何回目から利益が出る?
- 一番売上の多いお客さまを、数字で見直す。対応時間まで入れた採算と、その仕事が止まった月の試算
- 二度目の訪問は無料。でも、会社には費用がかかっている
- 売上目標を、工事の件数と人の時間に直す。「月商500万円」の理由、12件と48人日、人を増やす前に計算すること
- 材料のまとめ買い、安くなった分だけ得していますか
- 「粗利はあるのに利益がない」を、月1枚の表で確かめる
- 半分だけ入金された請求書を、入金済みにしていませんか
- 月額サービスが増えてきた。使っている人と契約を見直す
- 社長が現場に入れば人件費はゼロ。その計算で、仕事を増やして大丈夫?
- 受注率が上がった。その数字は、何件を分母にしていますか
- 見積を任せた後、粗利の話をいつしていますか
- 送った請求書に間違いがあった。上書きせずに直す手順
- 着工金・中間金・完工金に分けて請求する。「着工時」の日付のそろえ方、明細を書き写さない作り方、各回の請求と入金の確かめ方
- 請求書の抜けは、どこで起きるか。現場で増えた工事、「あと少し」で止まる工事、作っただけの請求書、入金の確かめ方
- 社長は「今月300万円」、事務は「入ったのは190万円」。受注額・請求額・入金額の分け方と、請求書の側に入金を記録するやり方