
見積の原価と、実際の原価を比べる。途中の工事の見込み、差額の分け方、次の見積へ返すところ
公開 更新 (直した内容)
予定表は埋まっている。請求する金額も増えている。それなのに、口座の残高は思ったほど増えていない。管理表を開くと、途中の工事はむしろ利益がよく出ているように見えます。
もっと仕事を取らなければ、と考える前に、工事の原価を見積の時点の数字と並べてみます。この記事では、入金と利益の分け方、途中の工事の見込み、差額の分け方、次の見積へ返すところの順に、仮の例で見ていきます。ここで扱うのは日々の社内の管理で、会計上の売上や原価をいつ計上するかは、経理の担当や税理士と別に確かめます。
最初に、利益と入金を分ける
採算が悪かったのか、代金がまだ入っていないのか。この二つは分けて見ます。
工事の利益が出ていても、入金より先に材料代や外注費を払えば、手元のお金は一時的に減ります。在庫の購入や借入金の元金の返済なども、利益と現金の動きが一致しない理由になります(参考資料2)。
まず、請求した額、入金済みの額、これからの入金の予定を確かめます。そのうえで工事の採算を見れば、残高だけを理由に「もっと高く売るべきだった」と決めつけずに済みます。
途中の工事は、残る仕事を足して見る
工事が半分ほど進んだ時点で、届いた請求書だけを集めると、原価はまだ小さく見えます。これから入る職人さんの費用や、注文済みでまだ請求書が来ていない商品が入っていないからです。
原価を、確かさで分けて並べます。
| 分け方 | 例 | 確かさ |
|---|---|---|
| 支払済み・請求が届いた | 材料の請求書、外注の請求書 | 確定 |
| 発注済みで請求待ち | 注文した設備、手配した職人 | ほぼ決まっている |
| これから手配する | 仕上げの職人、最後に付ける設備 | 見込み |
| 相談中の変更 | お客さまと話している追加の工事 | 未確定 |
税抜の仮の例で、受注額100万円、確定した原価40万円、発注済みで請求待ちが20万円、これから必要と見込む原価が15万円の工事を考えます。
確定した原価だけなら、受注額との差は60万円です。残りも足すと原価は75万円で、差は25万円になります。この25万円も、会社の共通の経費をどこまで含むかで、最終的な利益とは違います。
大事なのは、25万円を正解と信じることではありません。まだ確かめていない15万円の中身を見て、どこを確かめれば見通しがよくなるかを考えることです。「半分終わったので費用も半分」とは置かず、何が終わり何が残っているかを工程に沿ってたどります。高い設備を最後に付ける工事では、作業の進み方と費用の出方が一致しません。
見込みを入れたことが分からない表にすると、後で請求が届いたときに二重に足すかもしれません。確定した額に置き換えたら、対応する見込みを消す流れを決めておきます。
一覧で案件を比べるときも、完了、進行中、着工前を分けます。工事が終わった日と、原価がそろった日は同じとは限りません。進行中の数字は、結果を評価するより、これから確かめることを見つけるために使います。
差額は、数量と単価に分ける
工事が終わって原価がそろったら、見積の時点の数字と並べます。税抜の仮の例です。
| 見積の時点 | 工事の後 | |
|---|---|---|
| 売上 | 50万円 | 49万円 |
| 工事の原価 | 35万円 | 38万円 |
| 売上から原価を引いた額 | 15万円 | 11万円 |
差は4万円です。そのうち1万円は値引き、3万円は原価の増加。次に調べるのは、なぜ原価が3万円増えたかです。
比べる前に、同じ範囲を見ているかを確かめます。請求書一枚に複数の現場の商品が載っていることもあれば、本体と付属品の請求が別の日に分かれることもあります。税込か税抜か、数量の単位、送料を含むかどうかもそろえます。自社の手間を工事の後だけ足すと、工事が予定以上にかかったのか、計算の範囲が違うのか分からなくなります。
範囲がそろったら、一つの差額を、何が動いたかで分けます。見積では1個2,000円の材料を5個、合計10,000円と考えていたのに、実際は1個2,100円で6個買い、12,600円になったとします。
- 数量の差:1個増えた分 2,000円 × 1個 = 2,000円
- 単価の差:実際に買った6個の値上がり分 100円 × 6個 = 600円
- 合計:2,600円
同じ2,600円でも、確かめることは二つです。数量が増えたのは、工事の範囲が増えたからか、最初の拾い漏れか。単価の差は、価格の改定か、買った条件の違いか。計算で分けた後に、実際の理由を調べます。数字の形から原因を決めつけないようにします。
工事が変わった分と、見込み違いを分ける
お客さまの希望で工事の範囲が増えれば、原価も変わります。これは、同じ工事を想定より高く行った話とは分けて見ます。
| 差の理由 | 見る記録 | 次に直すところ |
|---|---|---|
| 範囲の変更 | 変更を確かめた記録と、追加の受注額 | 追加の見積の出し方 |
| 数量の拾い漏れ | 現地調査の記録 | 現地調査で確かめる項目 |
| 単価の変化 | 仕入先の価格と、その日付 | 参照する単価の更新 |
| 手配の間違い・買い直し | 発注の記録 | 発注の前の確認 |
| 請求待ち | 外注・送料・立替の確認の予定 | まだ比べない |
費用が増えたから、同じ額を必ず請求できるとは限りません。まだ相談中の追加の金額を、確定した受注額に混ぜないようにします。反対に、確かめた変更が表に入っておらず、原価だけが増えて見えることもあります。
外注費が増えた代わりに自社の時間が減ったなら、外注費だけを見て失敗とは言えません。工事全体で、誰がどの仕事をしたかを確かめます。そして、請求書が来ていない費用は、無かったことにせず「見込み」と確認の予定を残します。手元にある請求だけを集めると、実際より原価が低く見えます。
中小機構の原価の解説では、材料費、労務費、経費を整理し、直接つかめる費用と、複数の仕事にまたがる間接費を分けています(参考資料1)。自社がどの費用までを工事の原価に含めるかを、見積の時点と工事の後でそろえることが、比べる土台になります。
振り返りは、見積の一行を直して終える
原因が分かったら、メモを残すだけで終わらせず、次に使う見積へ戻します。
- いつも要る接続部材が抜けていたなら、工事のセットに足す
- 駐車場からの運搬が予想以上だったなら、現地調査の項目に足す
- 仕入れの価格が古かったなら、参照する単価を、商品・数量・配送の条件・日付と一緒に更新する
特殊な現場で一度だけ増えた費用まで、全部の工事に上乗せする必要はありません。同じ条件のときに思い出せるよう、条件と理由を残します。毎回すべての差を詳しく調べるより、金額の大きい差や、似た現場で繰り返している差から見ると、次の見積に使える発見が出やすくなります。
見込みの原価を残していなかった案件は、無理に当初の数字を作り直さなくて構いません。実際にかかった費用を残し、次の似た工事では最初の見込みも保存する。比べる材料は、そこから作れます。差額が出なかった工事にも、前もって確かめた条件が見込みに合っていた、という使える発見があります。
見積の段階で、原価と値引きの後に残る粗利を手元で確かめるなら、無料の粗利・値引きの計算も使えます。
最近終わった工事を一件だけ選び、見積の原価と、届いた請求を並べてみてください。差に一行の理由が付けば、原価の確認は月末の後片付けから、次の見積の準備に変わります。
bldlog で進めるなら
bldlog の見積の画面では、原価・粗利・粗利率を社内だけの欄に並べ、原価がまだ決まっていない行の数と金額も出します。お客さま向けの見積書には載りません。案件の「予算・実績」のタブでは、見積から作った実行予算と、届いた請求などの実績を並べ、まだ確定していない原価は見込みとして分けて見られます。
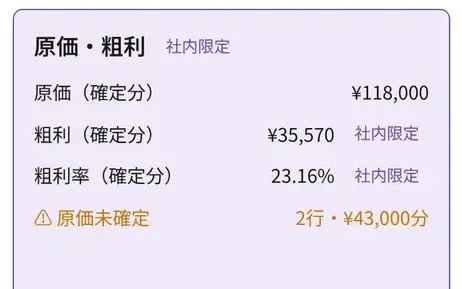
画面は、原価と粗利を確認する見積で紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/10/27 時点の内容です。
登録は不要です。
あわせて読みたいページ
参考資料
- 中小企業基盤整備機構 J-Net21「第3回 製造原価を直接費と間接費に分類する」(2026/10/27 に確認)
- 中小企業基盤整備機構 J-Net21「資金繰りとは」(2026/10/27 に確認)
同じテーマのコラム
- 「あと1万円だけ」で、利益が4分の1減る話
- 原価に3割乗せたのに、粗利率は30%にならない
- 30分の修理で、午前中が終わる。その時間は見積に入っていますか
- 単価を上げたい。残る額の計算、件数が減ったときの境目、お客さまへの伝え方
- 駐車場代と運賃を見積に入れる。現調で拾う条件、計算の例、諸経費との重なり
- 小口のレシートが、どの現場の費用か分からなくなる前に
- 諸経費の決め方。中身を書き出し、率か実費かを選び、その率で会社の経費をまかなえるか計算する
- 粗利は、見積を出した後に計算していませんか
- 値引きの返事をする前に。粗利の減り方の計算、値引きか機種の変更か、担当者が決めてよい線
- 80万円の工事。「17万円残るはず」が、終わってみたら10万円だった
- 受注率9割。それでも「安くしすぎた」と思った月