
半分だけ入金された請求書を、入金済みにしていませんか
公開
口座に入金があったので、請求書に「入金済み」の印を付ける。けれど、入った金額を見直すと、請求額の半分だった。
これでは、入っていない分まで受け取り終えた記録になってしまいます。お金が一度入ったことと、その請求の全額を受け取ったことを分けて残すと、次に確認するものが見えてきます。
44万円の請求に、22万円入ったら
ここでは、請求額が税込44万円、実際の入金が22万円だったという仮の例で考えます。まだ受け取っていない額は22万円です。
記録したいのは、「入金あり」だけではありません。いつ、いくら入り、この請求にいくら残っているか。今回の入金日と22万円を記録し、残額22万円まで確認します。
お客さまが二回に分けて振り込んだのか、別の請求とまとめたのか、何か行き違いがあったのかは、この引き算だけでは分かりません。まず実際の受取額を残し、理由の確認を分けて進めます。
入力欄に入っている金額を、そのまま保存しない
入金額の欄は、請求書の残額を初期値として表示します。全額を受け取ったときは便利ですが、一部入金なら実際に入った額へ直してから記録します。
先ほどの例で、残額44万円が入ったまま保存すると、記録上は全額を受け取ったことになってしまいます。口座で確認した22万円と、入力欄の22万円を見比べる。その一回の確認が、残額を正しく残すために必要です。
入金日も見ます。今日画面へ入力していても、実際の入金が昨日なら、入金日として残すのは昨日の日付です。記録する日と、お金が動いた日を混ぜないようにします。
入力は税込の金額です。税抜の請求額と口座の入金を比べて、不足しているように見えたり、入れすぎたように見えたりしないよう、請求書の税込額にそろえます。
記録後は「入金済み(税込)」だけでなく、「残額(税込)」まで読みます。全額がそろっているかは、そこまで見て確認します。
一部入金と、分割請求の一回分は違う
同じ22万円の入金でも、どの請求書に対するものかで意味は変わります。
税込44万円の請求書に22万円入ったなら、その請求の半分が残ります。一方、着工金として税込22万円の請求書を出していて、その22万円が入ったなら、その請求書は全額受け取ったことになります。
後者でも、工事全体の代金を受け取り終えたとは限りません。中間金や完工金の請求は別にあります。「この請求書は入金済み」と「この工事は全額入金済み」を、同じ意味で使わないようにします。
入金を記録するときは、案件だけでなく、対象の請求書とその金額を確かめます。複数の請求がある工事ほど、先にその一枚を決める方が、後から残額を追いやすくなります。
残った理由を、記録を見てから確かめる
残額があるときは、自社の送付記録と支払条件を見てから相手へ確認します。請求書が届いていなかった、別の請求の入金だった、といった行き違いも考えられます。
金額が分からないまま「未入金です」と伝えるより、確認できた事実から聞きます。
○月○日に22万円のご入金を確認しました。対象の請求書は税込44万円のため、残りのお支払いについて確認させてください。
自社側の送付漏れを先に見る手順は、請求書を出したつもりになっていた一件の記事でも扱っています。手数料や金額の違いがあれば、実際の入金と合意した条件を確かめて対応します。
月末に確認する問いを、「入金はあったか」から「この請求には、あといくら残っているか」へ変える。半分の入金を、最後まで追える記録にするための一言です。
bldlog で進めるなら
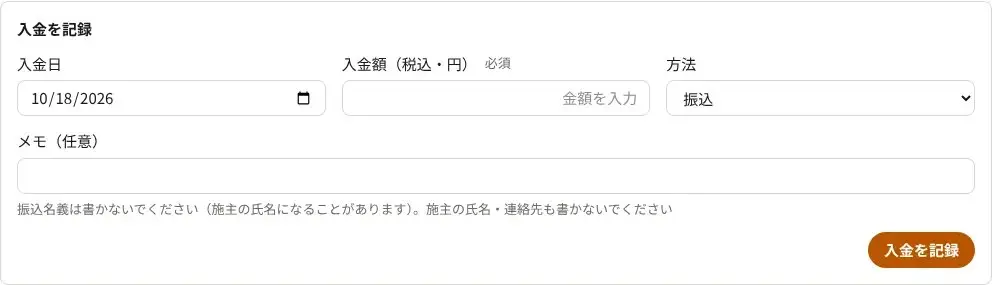
bldlog の請求書では、入金日・入金額(税込)・方法を入力して入金を記録します。「入金済み(税込)」と「残額(税込)」を確認でき、全額の入金がそろうと請求書は「入金済み」になります。一部だけ入ったときも、実際の受取額を記録して残額を追えます。入力欄は、見積から請求までで紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/10/27 時点の内容です。
あわせて読みたいページ
同じテーマのコラム
- 利益は出たはず。入金日まで口座がもたない。月の途中の不足の見つけ方と、先に出る材料代を何件分まで持てるか
- 小さな工事ばかり。でも、それは悪い受け方でしょうか
- 仕事は増えた。外注すると、なぜ手元に残らない?
- 道具を買えば早くなる。その道具、今年何回使いましたか
- 売上が2割増えたのに、利益が減った月
- 値引きを5%したら、何件余計に工事が必要か
- 問い合わせは増えたのに、受けられる仕事が増えない。段階ごとの数え方と、広告5万円を何件で回収できるか
- 利益率が高い工事と、月の利益を増やす工事は違うことがある
- 追加工事は、いくらなら受けてよい?「もう現場にいる」で見落とす費用
- リピートのお客さまは、何回目から利益が出る?
- 一番売上の多いお客さまを、数字で見直す。対応時間まで入れた採算と、その仕事が止まった月の試算
- 二度目の訪問は無料。でも、会社には費用がかかっている
- 売上目標を、工事の件数と人の時間に直す。「月商500万円」の理由、12件と48人日、人を増やす前に計算すること
- 材料のまとめ買い、安くなった分だけ得していますか
- 「粗利はあるのに利益がない」を、月1枚の表で確かめる
- 月額サービスが増えてきた。使っている人と契約を見直す
- 社長が現場に入れば人件費はゼロ。その計算で、仕事を増やして大丈夫?
- 受注率が上がった。その数字は、何件を分母にしていますか
- 見積を任せた後、粗利の話をいつしていますか
- 送った請求書に間違いがあった。上書きせずに直す手順
- 着工金・中間金・完工金に分けて請求する。「着工時」の日付のそろえ方、明細を書き写さない作り方、各回の請求と入金の確かめ方
- 請求書の抜けは、どこで起きるか。現場で増えた工事、「あと少し」で止まる工事、作っただけの請求書、入金の確かめ方
- 社長は「今月300万円」、事務は「入ったのは190万円」。受注額・請求額・入金額の分け方と、請求書の側に入金を記録するやり方