
単価を上げたい。残る額の計算、件数が減ったときの境目、お客さまへの伝え方
公開 更新 (直した内容)
いつものお客さまから、前と似た工事の相談が来た。「前回と同じくらいで」と言われると、価格を変える話を切り出しにくくなります。
けれど、材料も手間も今の条件で計算すると、前と同じ金額では引き受けにくい。そんなとき、まず考えたいのは、上手な値上げの言い方より、何が変わり、今回はいくらで受けるかです。
説明する言葉は、その数字を確かめてから作れます。ここでは、これから出す新しい見積の価格を見直す場面を考えます。
同じ金額で、同じだけ残るかを見てみる
次は税抜の仮の例です。材料・外注・自社の手間などを同じ範囲で原価に入れ、売上との差を、工事ごとの見込粗利として比べます。会社全体の最終利益とは区別します(参考資料1)。
以前は売上5万円、原価3万5,000円で、見込粗利は1万5,000円だったとします。今は原価が4万円。同じ5万円で受ければ、残る見込みは1万円です。
そこで、新しい見積を5万5,000円にすると、見込粗利は1万5,000円になります。5,000円の値上げでも、この例では、前に残っていた金額へ戻したことになります。
もちろん、どの工事も5,000円上げればよいという話ではありません。仕入価格が変わったのか、必要な作業を今まで数えていなかったのか。その違いを見ます。原価の内訳と変化を確かめることが、価格を考える土台になります(参考資料2)。
単に前回の見積へ一定の率を掛ける前に、今の材料と作業内容で一度作り直します。毎回同じところで手間が増えるなら、その条件も見積に戻します。
値上げで件数が減ったら、利益は減るか
価格を上げたい。でも、お客さまが減ったら困る。ただ、「件数が減る」と「会社に残る利益が減る」は、同じ意味ではありません。
税抜の仮の例です。同じ内容の工事を、一件20万円で受けていたとします。材料や一件ごとの外注などの変動費は16万円。社員の基本給や家賃は月の固定費として別に扱い、前後で変わらないものとします。価格を1割上げて22万円にし、受注が20件から18件へ1割減ったとします。
| 比べる数字 | 今の価格 | 1割上げた価格 |
|---|---|---|
| 一件の価格 | 20万円 | 22万円 |
| 受注の件数 | 20件 | 18件 |
| 売上 | 400万円 | 396万円 |
| 一件から固定費と利益へ回る額 | 4万円 | 6万円 |
| その合計 | 80万円 | 108万円 |
売上は4万円減りますが、変動費を引いた合計は28万円増えます。固定費が変わらないので、営業利益も28万円増える計算です。変動費を引いた額から固定費をまかなう、という考え方で比べています(参考資料3)。
何件まで減ると元の額を下回るかも計算できます。今と同じ80万円を残すには、80万円 ÷ 6万円 ≒ 13.3件。14件なら84万円で上回り、13件なら78万円で下回ります。これは「14件は取れる」という予測ではなく、どの件数を境に計画が変わるかを知るための数字です。
値上げの理由が材料費の上昇なら、変動費16万円のままでは比べられません。新しい価格と新しい材料・外注費を組で入れます。一方で、一件から多く残るようになっても、相談そのものが大きく減れば、会社全体では足りなくなります。月の合計が固定費と目標の利益をまかなうかへ戻って確かめます。
理由は、今回する工事につなげる
「諸般の事情により価格を改定します」だけでは、お客さまは、自分が頼む工事で何が変わったのか分かりません。
材料価格の変更なら、現在の仕入条件で見積もっていることを伝えます。作業費を見直すなら、準備、施工、完了確認など、料金に含む仕事を説明します。理由は、実際に変わったことから選びます。
たとえば、新しい依頼への説明なら、次のように言えます。
「今回のご依頼は、現在の材料価格と見直した作業費でお見積りしています。撤去・取付・処分と完了確認までを含む金額です。前回との違いが分かるよう、今回の範囲と合わせてご説明します」
何も増やしていないのに「サービスを充実したため」と飾る必要はありません。逆に、実際に含める範囲を変えたなら、その違いも伝えます。
社内の細かな原価表を、そのまま説明する必要もありません。お客さまが判断するのに必要なのは、今回の範囲と支払額、前回から変わった条件です。
いつから、どの見積に使う価格かを決める
新しい単価を決めたら、使い始める日と対象を社内でそろえます。担当者によって、同じ時期の新規相談に古い価格を出したり、新しい価格を出したりすると、説明が難しくなります。
すでに提出した見積は、有効期間と、これまでのやり取りを確かめます。新しい価格へ変える必要がある案件は、契約前に変更点を説明して相談します。
すでに合意した金額や条件は、その合意に沿って扱います。社内の単価表を更新しただけで、受注済みの金額まで自動的に変える運用にはしません。変更が必要な場合は、別途話し合うことになります。
ホームページなどに料金例を載せているなら、見積で案内する内容とのずれも確認します。古い金額を見て問い合わせたお客さまへ、説明なしで新しい金額だけを返さないためです。
予算が合わない返事も、次の判断に使う
価格を伝えた結果、ご予算が合わないこともあります。そのときは、今回欠かせない部分を聞き、範囲や仕様を変えた案が作れるかを考えます。
同じ工事で価格だけを以前の5万円へ戻せば、この例の見込粗利は再び1万円です。毎回その場で値引きしていると、新しい価格表を作った意味が薄れます。調整した場合は、内容を変えたのか、価格だけを変えたのかを残します。
新しい価格で見積を出し始めたら、提示した件数、決まった件数、その工事から残る見込みの額を一緒に見ます。断られた理由も分かる範囲で残します。返事がない案件をすべて「値上げのせい」にすると、時期や工事の範囲など、ほかの理由が見えなくなります。
説明したときの質問も、次の見積に使えます。「この費用は何ですか」が続くなら、含む作業の書き方を直す。前回との違いが伝わらないなら、変わった条件を先に説明する。反応を見ながら、案内を整えます。
価格の話で言葉に詰まったら、長いおわびを書く前に、何が変わったかを一つ確かめてみてください。理由と金額がつながれば、「今回はこの条件で承ります」と、落ち着いて伝えやすくなります。
bldlog で進めるなら
作り直した見積で、いくら残るかもその場で見ておきます。bldlog の見積の画面では、明細の原価から粗利と粗利率を社内だけの欄に出し、原価がまだ決まっていない行の数も表示します。お客さま向けの見積書には載りません。
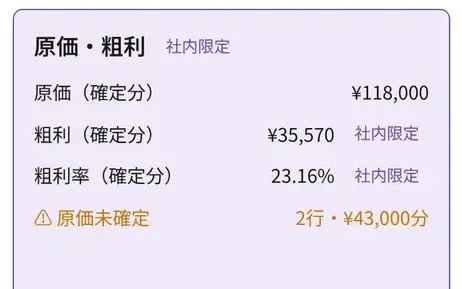
画面は、原価と粗利の確認で紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/10/27 時点の内容です。
あわせて読みたいページ
- コラム:「あと1万円だけ」で、利益が4分の1減る話
- コラム:原価に3割乗せたのに、粗利率は30%にならない
- コラム:その仕入れ値は、いつの価格か。日付と条件の残し方、確かめ直す時期、価格を直した後の作りかけの見積
参考資料
- 中小機構 J-Net21「損益計画の書き方」(売上総利益と営業利益の区別)(2026/10/27 に確認)
- 中小機構 J-Net21「物価高騰に対して中小企業がどのように対応していったらよいか教えてください。」(原価の内訳・推移と価格設定)(2026/10/27 に確認)
- 中小機構 J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。」(2026/10/27 に確認)
同じテーマのコラム
- 「あと1万円だけ」で、利益が4分の1減る話
- 原価に3割乗せたのに、粗利率は30%にならない
- 30分の修理で、午前中が終わる。その時間は見積に入っていますか
- 駐車場代と運賃を見積に入れる。現調で拾う条件、計算の例、諸経費との重なり
- 小口のレシートが、どの現場の費用か分からなくなる前に
- 見積の原価と、実際の原価を比べる。途中の工事の見込み、差額の分け方、次の見積へ返すところ
- 諸経費の決め方。中身を書き出し、率か実費かを選び、その率で会社の経費をまかなえるか計算する
- 粗利は、見積を出した後に計算していませんか
- 値引きの返事をする前に。粗利の減り方の計算、値引きか機種の変更か、担当者が決めてよい線
- 80万円の工事。「17万円残るはず」が、終わってみたら10万円だった
- 受注率9割。それでも「安くしすぎた」と思った月