
値引きの返事をする前に。粗利の減り方の計算、値引きか機種の変更か、担当者が決めてよい線
公開 更新 (直した内容)
洗面台の交換の見積を、お客さまのお宅で説明し終えたところで、ご主人が言います。
もう少し、安くなりませんか。
見積の金額は手元にあっても、原価と粗利は事務所の表にある。いくら下げたら、いくら残るのか分からないまま値引きを約束すれば、会社の利益が消えるかもしれません。かといって「持ち帰って検討します」と答えるたびに、打ち合わせが1回増えます。
値引きの相談で確かめたいのは、合計をいくらにするかと、その金額で何が残るかです。この記事では、粗利の減り方、値引きか機種の変更か、担当者が決めてよい線の順に、仮の例で計算していきます。
値引きした分は、粗利から同じだけ減る
工事の内容と原価を変えない、税抜の仮の例です。販売価格24万円、工事原価18万円なら、見込粗利は6万円、粗利率は25%です。
ここから1万5,000円値引きすると、販売価格は22万5,000円になります。原価は18万円のままなので、見込粗利は4万5,000円、粗利率は 4万5,000円 ÷ 22万5,000円 = 20% です。
| 値引き前 | 1万5,000円の値引き後 | |
|---|---|---|
| 販売価格 | 24万円 | 22万5,000円 |
| 工事原価 | 18万円 | 18万円 |
| 見込粗利 | 6万円 | 4万5,000円 |
| 粗利率 | 25% | 20% |
合計から見ると一部を調整しただけに見えても、もとの粗利6万円のうち1万5,000円、つまり4分の1が減っています。
見込粗利は、工事原価に入れた費用を引いた額です。会社全体の営業・管理の経費まで差し引いた営業利益とは分けて見ます(参考資料1)。「粗利がプラスなら受けられる」と、それだけで決める数字ではありません。
返事の前に、何を変える話なのかを分ける
「安くしてほしい」には、いくつかの応え方があります。どれでも合計は下がりますが、原価への影響が違います。
| 応え方 | 原価 | 確かめること |
|---|---|---|
| 同じ工事のまま値引きする | 変わらない | 値引きした分だけ粗利が減る |
| 機種を替える | 下がることが多い | 新しい機種が今の現場に付くか |
| 工事の範囲を分ける | 外した分だけ下がる | 外した工程を後で足す形にしない |
原価がまだ決まっていない行があるときは、その確認が先です。表示された粗利が確定した分だけの数字なら、それで値引きの余地は判断できません。「1万5,000円下げてほしい」が税込の話か税抜の話かも、計算する前にそろえます。
値引きと機種の変更で、残るお金を比べる
仮の例で、税抜の見積が50万円、原価が40万円、粗利が10万円の工事を考えます。
2万円値引きすると、売上は48万円、原価は40万円のままなので、粗利は8万円です。粗利率は20%から 8万円 ÷ 48万円 ≒ 16.7% に下がります。
同じ2万円をお客さまの支払いから下げるのに、機能を少し抑えた機種に替える案もあります。仮に、替えた機種で売値が2万円、原価が1万5,000円下がるとします。売上は48万円、原価は38万5,000円で、粗利は9万5,000円、粗利率は約19.8%です。お客さまの支払いは同じ48万円でも、会社に残る額が1万5,000円違います。
ただし、これは原価の下がり方しだいです。どちらが多く残るかは、実際の原価で計算しないと分かりません。そして、機種を替える案は、機能や仕様、設置の条件が今回の現場に合うかを、メーカーの資料と現場の条件で確かめてからにします。お客さまが気に入って選んだ機種なら、替える提案そのものが満足を下げることもあります。
その場で値引きの額を口にすると、後から引っ込めにくくなります。先に、お客さまが何を重視しているのかを聞きます。合計を下げたいのか、予算の上限が決まっているのか。今の機種の機能は本当に必要か。分けられる工事はないか。
合計を下げる方法を二つ考えました。機種を変える案と、今の機種のまま工事の範囲を分ける案です。それぞれの違いをご説明させてください。
担当者がその場で決めてよい線を、先に計算しておく
持ち帰らずに返事をするには、社長と担当者で「値引きしても粗利率がここを下回らなければ、担当者が決めてよい」という線を決めておきます。線が決まれば、値引きできる上限は計算で出せます。
最初の例(原価18万円)で、線を粗利率20%とします。粗利率が20%なら、原価は販売価格の80%です。
- 販売価格の下限:18万円 ÷ 0.8 = 22万5,000円
- 値引きできる上限:24万円 − 22万5,000円 = 1万5,000円
この工事なら、1万5,000円までは担当者がその場で答えられ、それを超える相談は社長に確かめる、という分け方になります。線の数字は会社の費用と工事の条件で決めるもので、20%が適正という意味ではありません。
値引きが続くと、月に必要な工事の件数も変わります。その計算は関連の記事で扱っていますが、目の前の返事で最初に確かめるのは、この一件で何が残るかです。
決まったら、変えた内容と一緒に残す
値引きが決まったら、当初の額、決まった額、変えた内容を短く残しておきます。値引きと機種の変更による減額は、合計が同じでも原価への影響が違うので、社内では分けて残します。工事の後に思ったより利益が減ったとき、値引きの影響なのか、手間が増えたのかを分けて見られます。
返事の前に、「その金額で、同じ工事をして、いくら残るか」を一度声に出せるか。そこまで言えれば、値引きの相談は怖くなくなります。
bldlog で進めるなら
bldlog の見積の画面では、右側の社内向けの欄に原価・粗利・粗利率が出ます。「値引き・合計のまとめ」から税抜の値引き額を入れると、粗利もその場で計算し直されます。商品の差し替えも明細ごとにでき、同じ分類に仕入れ価格の低い機種がある場合は社内の画面に候補が出ます(自動で置き換わることはなく、差し替えるかは担当者が決めます)。
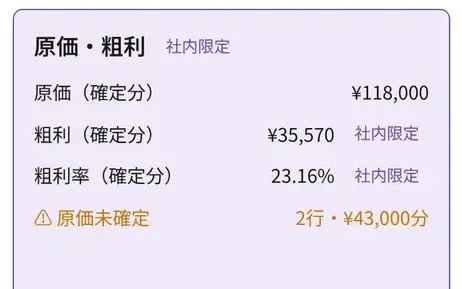
この欄は社内の確認用なので、お客さまには向けません。お客さまと一緒に見るときは、「施主に見せる」で提示用の画面に切り替えます。原価や仕入れ値は、その画面にも裏側のデータにも含めません。表示される粗利は見積の時点の値で、実際の工事の利益を保証するものではありません。画面は、原価と粗利を確認する見積で紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/10/29 時点の内容です。
登録は不要です。
あわせて読みたいページ
参考資料
- 中小機構 J-Net21「損益計画の書き方」(2026/10/27 に確認)
同じテーマのコラム
- 「あと1万円だけ」で、利益が4分の1減る話
- 原価に3割乗せたのに、粗利率は30%にならない
- 30分の修理で、午前中が終わる。その時間は見積に入っていますか
- 単価を上げたい。残る額の計算、件数が減ったときの境目、お客さまへの伝え方
- 駐車場代と運賃を見積に入れる。現調で拾う条件、計算の例、諸経費との重なり
- 小口のレシートが、どの現場の費用か分からなくなる前に
- 見積の原価と、実際の原価を比べる。途中の工事の見込み、差額の分け方、次の見積へ返すところ
- 諸経費の決め方。中身を書き出し、率か実費かを選び、その率で会社の経費をまかなえるか計算する
- 粗利は、見積を出した後に計算していませんか
- 80万円の工事。「17万円残るはず」が、終わってみたら10万円だった
- 受注率9割。それでも「安くしすぎた」と思った月