
諸経費の決め方。中身を書き出し、率か実費かを選び、その率で会社の経費をまかなえるか計算する
公開 更新 (直した内容)
蛇口の水漏れの修理。部品を替えて、作業は一時間ほどで終わりました。見積には、いつもどおり諸経費を率で入れていました。ところが現場は都心のマンションで、近くのコインパーキングに停めるしかなく、駐車場代だけで諸経費の大半がなくなりました。
反対に、先月の浴室の改修では、同じ率で入れた諸経費が、実際にかかった経費をかなり上回りました。率が悪いのではなく、工事によって合う決め方が違ったのです。
そして、お客さまに「この諸経費って、何のお金ですか」と聞かれたとき、担当者ごとに答えが違う。諸経費は中身が見えない項目なので、決め方と説明を会社でそろえておく必要があります。この記事では、中身の書き出し、率か実費か、率を掛ける金額、その率で足りるかの計算、お客さまへの説明の順に見ていきます。
まず、諸経費で負担する費用を書き出す
自社の諸経費に何が入っているか、担当者に聞いてみると、答えが少しずつ違うことがあります。
材料費や現場の作業費は工事ごとに見込めても、事務所の家賃、事務の人件費、会社全体の管理などは、一件へどう入れるか迷いやすい費用です。こうした営業・管理の費用も、会社の利益を計算するときには差し引きます(参考資料1)。
書き出すと、重なりと抜けに気づけます。運搬費を明細に一行書いているのに、諸経費にも運搬を含めていれば、お客さまから見ると同じ費用を二回払うことになります。現場の人件費を工事原価へ入れているのに、給与の全額をもう一度諸経費で見込めば、同じ費用が重なります。反対に、誰の時間にも入れていない見積づくりや請求の仕事があれば、その負担が抜けます。
「諸経費に含めるもの」を短い社内メモにしておくと、率を変える前に計算の範囲を合わせられます。
率で入れるか、実費で積むか
出し方は、大きく分けて二つです。
率で出る金額は、工事の大きさに比例します。駐車場代や移動の時間のように、工事の大きさとあまり関係なくかかる経費とは、動き方が違います。仮の例で、率を10%として比べます。
| 工事 | 直接工事費(税抜) | 率で出る諸経費 | 実際にかかりそうな経費の例 |
|---|---|---|---|
| 小さな修理 | 40,000円 | 4,000円 | 駐車場代と移動で、それに近いか超える |
| 浴室の改修 | 800,000円 | 80,000円 | 工事の期間や現場の条件による |
小さな工事では率の諸経費で実際の経費をまかなえず、大きな工事では上回ることがある、という形です。決め方は、会社で一つに決めなくても構いません。
- 現場の条件で経費がはっきり分かる小さな工事は、実費を積み上げる
- 期間が長く、細かな経費を一つずつ拾いにくい工事は、率で入れる
- いつもは率で入れる交換工事でも、駐車場のない現場や、資材を何度も運ぶ現場は、実費を選び直す
現調の記録に「駐車場なし」「搬入が多い」といった一言があれば、見積を作る人がその場で選び直せます。
率なら、税抜の金額に掛ける
率で入れるときは、何に掛けるかを決めておきます。ここが担当者ごとに違うと、同じ工事でも合計が変わります。仮の例で、税抜の直接工事費が200,000円、諸経費の率が10%、消費税が10%の場合です。
| 諸経費を掛ける金額 | 諸経費 | 税込の合計 |
|---|---|---|
| 税抜の工事費 200,000円に掛け、最後に消費税 | 20,000円 | 242,000円 |
| 税込の工事費 220,000円に掛け、税抜の工事費と足して消費税 | 22,000円 | 244,200円 |
二つ目は、消費税を含んだ金額に諸経費を掛けているので、諸経費が膨らみ、その分にまた消費税がかかります。差は2,200円です。どちらの見積も、それぞれの手順では筋が通って見えるので、見積書を眺めただけでは気づきません。
材料費だけに掛けるのか、材料と作業費の合計に掛けるのかでも、金額は変わります。諸経費そのものを掛ける元に入れると、計算がぐるぐる回ってしまいます。会社の決まりとして、順番を書いておきます。
- 仕入れ値は税抜にそろえる 2. 工事費を出す 3. 諸経費は税抜の直接工事費に掛ける 4. 消費税は最後に一度
その率で、会社の経費をまかなえるか計算する
「諸経費10%」を毎回入れていても、それで会社の経費をまかなえているとは限りません。税抜の仮の例で計算します。
工事原価に入れた費用を除き、諸経費の欄でまかなう共通の経費が月30万円あるとします。受注を見込む工事の直接工事費の合計が月200万円なら、10%で価格に入る額は 200万円 × 10% = 20万円です。必要な30万円に対して、10万円足りません。
同じ200万円で30万円をまかなうなら、30万円 ÷ 200万円 = 15% です。これはこの仮定で経費の分に当たる率で、利益の分は別に考えます。15%を業界の基準にする計算ではありません。
基準にするのは、出した見積すべての合計ではなく、実際に受注できると見込む工事の量です。受注量が変われば、同じ率でも集まる金額は変わります。月の波が大きければ、年間の費用と受注の見込みで比べます。
工事の種類による違いもあります。高価な設備を付ける工事と、材料は少なくても調整や手配が多い工事では、材料代に比例して手間が増えるとは限りません。過去の数件で今の方法が負担の違いを捉えているかを見て、合いにくい工事があれば、件数や作業時間も手がかりに見込み方を調整します(参考資料2)。
お客さまには、例を一つ添える
中身を全部並べる必要はありません。想像しやすい例が一つあれば、「よく分からないお金」ではなくなります。
諸経費には、現場までの車や駐車場の費用、工事の段取りや打ち合わせの手間などが入っています。明細の材料や作業とは別に、工事全体を進めるための費用です。
見積書でも、「諸経費(現場管理・車両・消耗品など)」とかっこで添えると、質問されることが減ります。率なら何をまかなうお金かを、実費なら内訳をそのまま示せるようにしておきます。
「諸経費の分を値引きできませんか」と頼まれることもあります。外すということは、その費用を会社がかぶるということです。受けるかどうかは、ほかの値引きと同じように、残る利益を見て決めます。受けるなら、諸経費の欄はそのまま残し、「お値引き」の行を入れる方が、何をいくら下げたかが分かります。欄をゼロにすると、次の依頼で「前回は諸経費がなかった」と言われることもあります。
終わった工事で、決め方を確かめる
工事が終わったら、見積に入れた諸経費と、実際にかかった経費を並べてみます。小さな工事で毎回足りていないなら、その種類の工事は実費に切り替える候補です。大きな工事でいつも余っているなら、率の見直しを考えます。月の終わりには、受注した工事で価格に入った経費の分と、実際の費用を比べ、足りなかったなら率、受注量、費用の範囲のどこが違ったかを見ます。
最近終わった小さな工事を一件選び、駐車場代と移動の時間を書き出してみてください。率で入れた諸経費と比べると、次の見積でどちらを選ぶかが見えてきます。
bldlog で進めるなら
bldlog の金額は、いつも同じ順番で計算します。途中では金額を税抜にそろえ、工事費は1人工の単価と係数、工事費モジュールの内容から出し、諸経費は税抜の直接工事費に率を掛けるか、実費の内訳を合計して出します。最後に消費税を計算し、設定に沿って端数を処理します。価格と設定、入力の条件が同じなら、同じ計算結果になります。金額は決まった計算式で出し、AI には決めさせません。
見積の画面の「諸経費(率・実費の内訳)」で、率か実費かを選べます。駐車場代を入れるときは実費を選び、「内訳を追加」から種類を「駐車場代」にします。
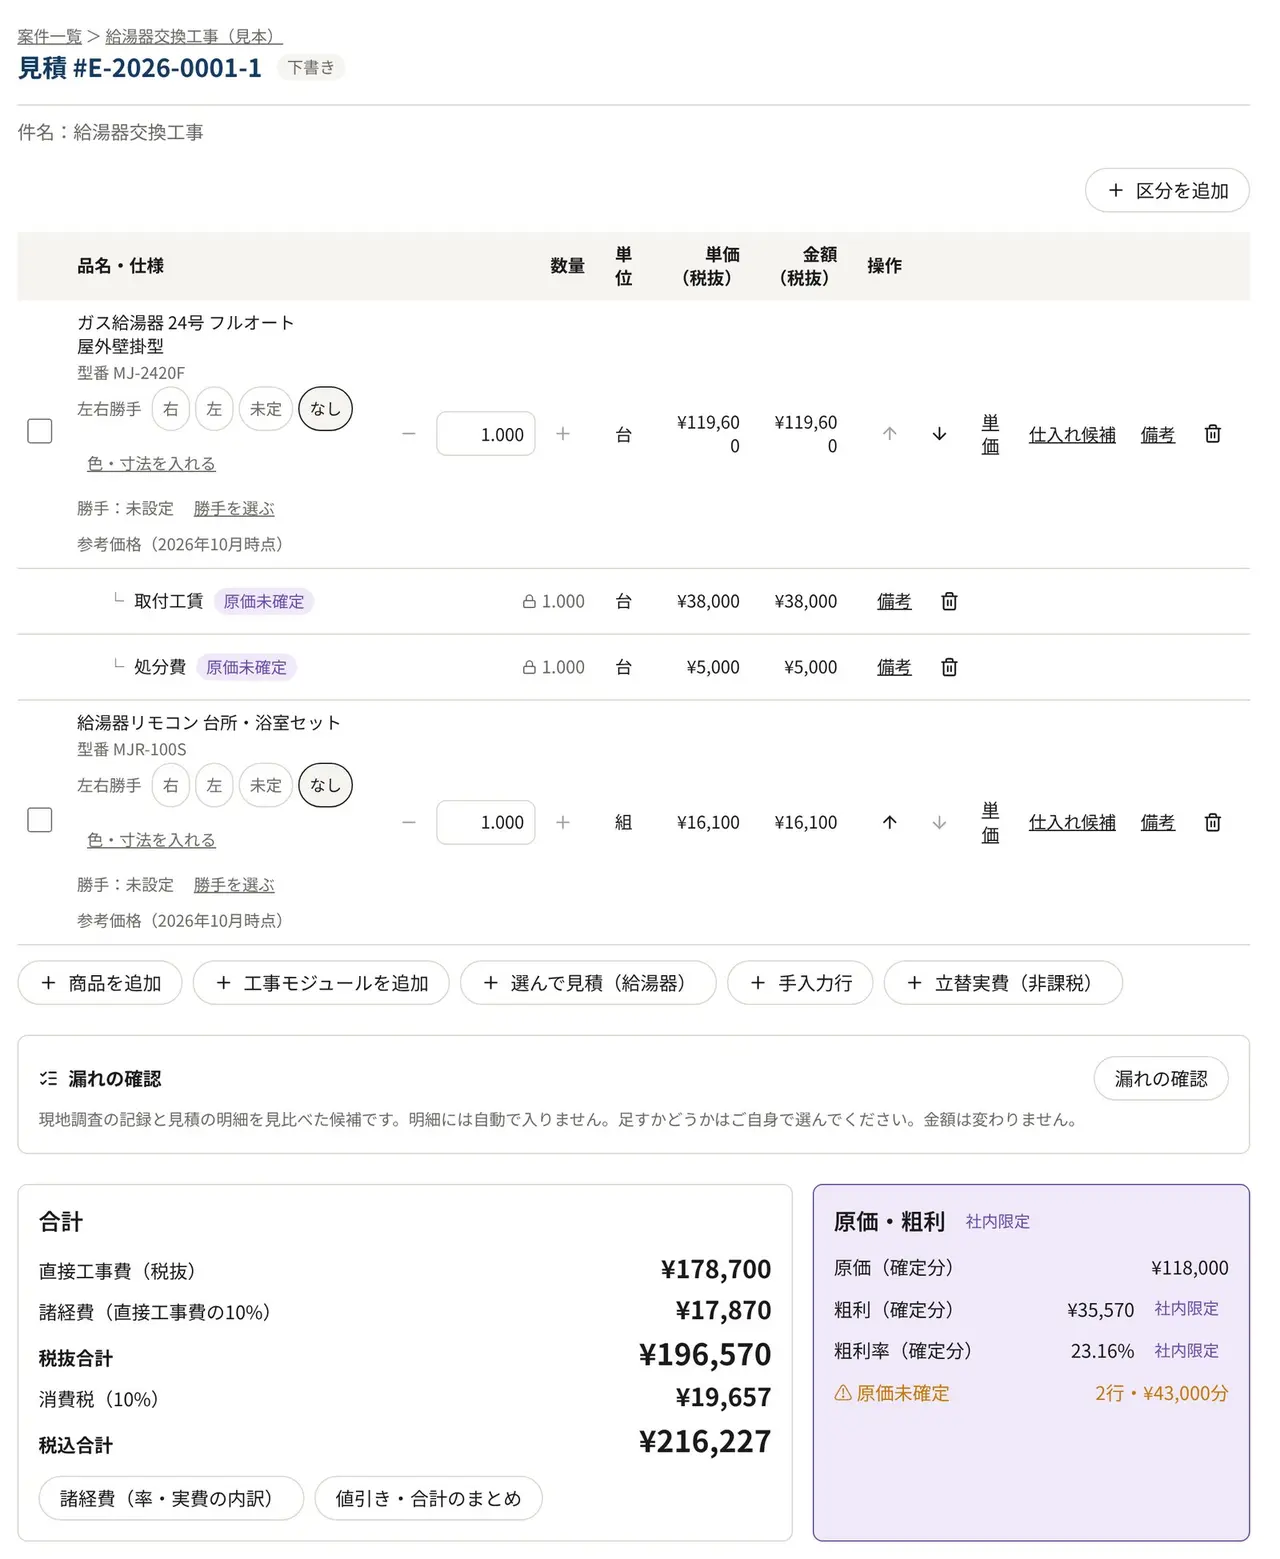
画面は、会社の単価と計算ルールで紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/10/28 時点の内容です。
あわせて読みたいページ
参考資料
- 中小機構 J-Net21「損益計画の書き方」(売上原価・販管費・利益の区分)(2026/10/27 に確認)
- 中小機構 J-Net21「利益率の低い商品や取引は打ち切るべきですか?判断基準と見直しの進め方を教えてください。」(共通費の配分基準)(2026/10/27 に確認)
同じテーマのコラム
- 「あと1万円だけ」で、利益が4分の1減る話
- 原価に3割乗せたのに、粗利率は30%にならない
- 30分の修理で、午前中が終わる。その時間は見積に入っていますか
- 単価を上げたい。残る額の計算、件数が減ったときの境目、お客さまへの伝え方
- 駐車場代と運賃を見積に入れる。現調で拾う条件、計算の例、諸経費との重なり
- 小口のレシートが、どの現場の費用か分からなくなる前に
- 見積の原価と、実際の原価を比べる。途中の工事の見込み、差額の分け方、次の見積へ返すところ
- 粗利は、見積を出した後に計算していませんか
- 値引きの返事をする前に。粗利の減り方の計算、値引きか機種の変更か、担当者が決めてよい線
- 80万円の工事。「17万円残るはず」が、終わってみたら10万円だった
- 受注率9割。それでも「安くしすぎた」と思った月