
駐車場代と運賃を見積に入れる。現調で拾う条件、計算の例、諸経費との重なり
公開 更新 (直した内容)
朝8時半、現場の前まで来たのに車を停められない。道具と材料だけを先に下ろし、近くのコインパーキングを回ると満車。次の通りも満車で、結局、歩いて12分かかる大通り沿いに停めたころには9時を過ぎている。夕方、精算機に駐車券を入れると、最大料金の対象外で思ったより高い金額が出る。
その駐車場代は、見積のどこに入っていたでしょうか。駐車場代や運賃は、図面にも写真にも写りません。現場に行った人が「停める場所がない」と感じたときにだけ気づく費用なので、見積を作るころには抜けやすくなります。
この記事では、現地調査で拾う条件、計算の例、諸経費との重なり、見積書への書き方の順に見ていきます。
現地調査の日に、停める場所と料金の看板を拾う
駐車場代を見積に正しく入れるには、現地調査の日に「駐車の条件」を拾っておくことが欠かせません。部屋の中を見る前か後に、次のことを確かめます。
- 敷地内に停められるか。戸建てなら「工事の日、作業車を1台、ガレージの前に停めさせていただけますか」と聞く。マンションなら管理人室で、工事車両の駐車スペースの貸し出しがあるかを聞く
- 敷地内に停められないなら、近くのコインパーキングの料金の看板をスマートフォンで撮る。時間あたりの料金、最大料金、最大料金が繰り返し使えるか、車の高さの制限
- 工事の日に何台、何日ぶん要りそうか
「駐車場あり」というメモでは、誰が何台使えるのかが分かりません。「敷地内に1台まで、平日のみ可」のように、確かめた中身を書いておきます。調査に行った人と見積を作る人が違っても、この3つがあれば駐車場代を見込めます。
使ってよいか分からない空き地や、通行の妨げになる場所を、停める場所として計画に入れてはいけません。
台数と日数を掛けると、小さな額ではなくなる
調査の日に払った1回分の駐車料金は小さくても、工事の日は長く停め、車の台数も増えます。仮の例で計算してみます。
- 小さな修理(1日・1台):1日最大1,000円 × 1台 × 1日 = 1,000円
- 水まわりの工事(3日・1台):1日2,200円 × 1台 × 3日 = 6,600円
- 内装と水まわりの工事(大工・水道・電気が入れ替わり、延べ6台):1日2,500円 × 延べ6台 = 15,000円
1日だけの小さな工事なら、諸経費の中で吸収できるかもしれません。けれど、何日かかけて職人が入れ替わる工事では、見込んでいなかった駐車場代がそのまま粗利から消えます。料金は場所と時間で大きく違うので、計算には現地で撮った看板の金額を使います。
駐車場を探して歩く時間や、足りない部材を車まで取りに戻る時間も、職人の手間です。停める場所が遠い現場では、その時間も工事の手間として見ておくかを考えます。
運賃と、工事の前後の移動もたどる
人だけでなく、物も現場へ届き、要らなくなった物が出ていきます。その道筋も見積の前にたどります。
見積のときに調べた価格は、配送をどこまで含んでいるでしょうか。会社の倉庫に届く価格なのか、現場まで届ける条件なのか。荷下ろしや建物の中への運び入れはどうなるのか。「現場配送」と聞いて、室内まで運んでもらえると思っていた、という行き違いは、注文の前に受け渡しの場所をそろえておけば防げます。商品が別々の日に届くなら、そのたびに受け取りの段取りも要ります。一社が送料無料でも、工事全体の運賃がゼロになるわけではありません。
材料を引き取りに行く、撤去した物を運ぶ、といった前後の移動も、どこかで見込みます。すべてを別料金にする話ではありません。工事本体の手間に含めているなら、別の欄で二度入れないようにするために、たどっておきます。
諸経費を率で見ているか、実費で見ているかで分かれる
駐車場代や運賃を見積のどこに入れるかは、会社が諸経費をどう決めているかで分かれます。
| 会社の決め方 | 駐車場代の扱い |
|---|---|
| 率で見て、駐車場代も率に含める | 別の行に足さない。足すと二重になる |
| 率で見るが、駐車場代は別途 | 実費として別に見込む |
| 実費の内訳の合計で見る | 内訳に駐車場代を入れる。率で見込んでいた他の費用が抜けないかも見る |
二重になる例を、税抜の仮の数字で見ます。直接工事費20万円に10%を掛けて、諸経費を2万円見込んでいたとします。会社ではこの2万円に駐車場代も含める決まりでした。ところが担当者がそれを知らず、駐車場代4,000円を別の明細に足した。入力に誤りはなくても、同じ負担を二度入れています。
反対に、含めたつもりでどこにも入っていなければ、その費用は会社が負担します。「諸経費10%」という表示だけでは、どちらなのか分かりません。率に何を含めるかを社内で決め、担当者ごとに扱いが変わらないようにします。率に何を含めているかを、お客さまに聞かれたときに説明できるようにしておくことも大切です。
実費の金額は、税込の領収書の数字をそのまま税抜の欄に入れないようにします。
見積書には、条件と一緒に書く
お客さまにとって、何に使われるか分からない「諸経費 一式」より、根拠が分かる費用の方が納得しやすくなります。敷地内に停められない現場では、明細か備考に条件と一緒に書きます。
工事車両の駐車費(実費の見込み):2,200円 × 3日 = 6,600円 ※敷地内に停めさせていただける場合は、この費用はいただきません。
こう書いておくと、お客さまの方から「当日はうちの車を移すので、駐車場を使ってください」と言ってもらえることもあります。駐車場代がかからず、現場のすぐ前に車を停められるので、作業もしやすくなります。
終わったら、金額より条件を残す
前の現場の駐車場代がいくらだったかは、次の現場の答えになりません。けれど、なぜその額になったかは参考になります。
- 作業車2台、敷地内は使えない
- 材料は倉庫で受け取り、現場へは自社で運んだ
- 配送が2回に分かれた
工事が終わったら、見積に入れていた費用と後から出た費用を並べ、増えた理由を見ます。作業日が延びて駐車の回数が増えたのか、届け先が変わって運賃が変わったのか、見積のときに聞くべき条件が抜けていたのか。理由に応じて、現地調査の項目に「駐車の条件」、発注の前の項目に「荷下ろしの場所」を足します。中小機構の原価の解説でも、経費を案件ごとに集める直接費と、会社の共通の間接費に分けて扱う考え方が示されています(参考資料1)。
次の現地調査では、車を降りたら、駐車場の看板を1枚撮ってください。料金の書かれたその写真が、見積を作る人にとっていちばん確かな材料になります。
bldlog で進めるなら
bldlog の諸経費は、「率」と「実費(内訳の合計)」から決め方を選びます。率で計算している間も実費の内訳は記録できますが、その内訳が諸経費へ足されるわけではありません。実費を選ぶと内訳の合計を使います。見積の画面で「諸経費(率・実費の内訳)」を押し、「内訳を追加」で種類を「駐車場代」にして入れます。
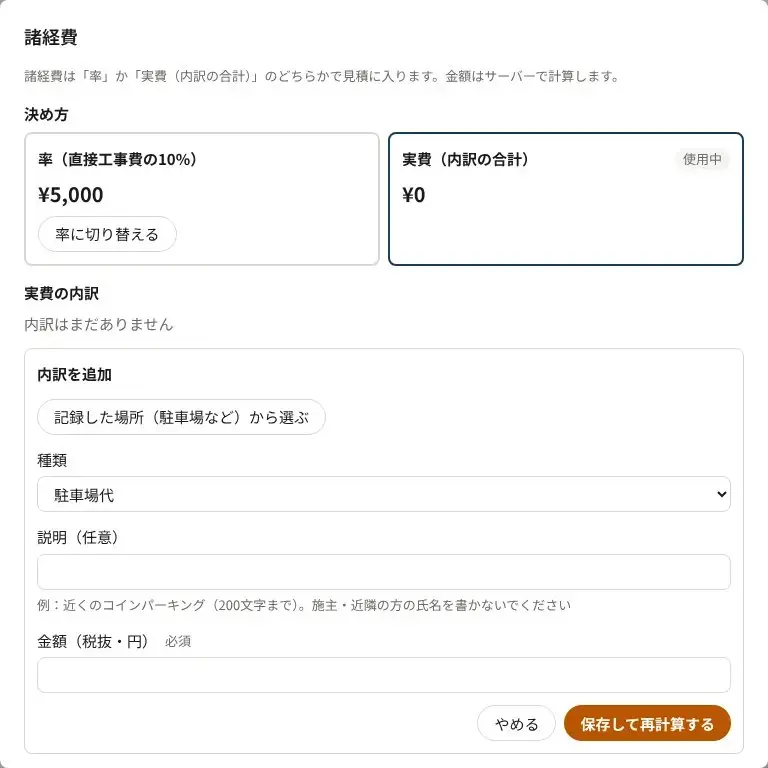
スマートフォンアプリでは、案件の「マップ」で現場の周りの駐車場を記録し、見積の内訳で「記録した場所(駐車場など)から選ぶ」を押して入れることもできます。アプリはまだストアでは配信していません。画面は、会社の単価と計算ルールで紹介しています。
記事の金額や場面は、説明のための例です。実際の事例や効果を示すものではありません。設備の適合や施工の可否は、対象商品の最新資料と現場の条件でご確認ください。
bldlog の機能についての記載は、2026/10/28 時点の内容です。
あわせて読みたいページ
- コラム:諸経費の決め方。中身を書き出し、率か実費かを選び、その率で会社の経費をまかなえるか計算する
- コラム:30分の修理で、午前中が終わる。その時間は見積に入っていますか
- コラム:材料は届いた。置く場所がない。搬入前に決めておきたい現場の余白
参考資料
- 中小企業基盤整備機構 J-Net21「第3回 製造原価を直接費と間接費に分類する」(2026/10/27 に確認)
同じテーマのコラム
- 「あと1万円だけ」で、利益が4分の1減る話
- 原価に3割乗せたのに、粗利率は30%にならない
- 30分の修理で、午前中が終わる。その時間は見積に入っていますか
- 単価を上げたい。残る額の計算、件数が減ったときの境目、お客さまへの伝え方
- 小口のレシートが、どの現場の費用か分からなくなる前に
- 見積の原価と、実際の原価を比べる。途中の工事の見込み、差額の分け方、次の見積へ返すところ
- 諸経費の決め方。中身を書き出し、率か実費かを選び、その率で会社の経費をまかなえるか計算する
- 粗利は、見積を出した後に計算していませんか
- 値引きの返事をする前に。粗利の減り方の計算、値引きか機種の変更か、担当者が決めてよい線
- 80万円の工事。「17万円残るはず」が、終わってみたら10万円だった
- 受注率9割。それでも「安くしすぎた」と思った月